Cobrar rápido en los casinos de España: el mapa real del retiro instantáneo 2026
 Disponible en ES
# Retiro instantáneo en casinos online: dónde se cobra en minutos y dónde es puro eslogan
La palabra «instantáneo» vende. Aparece en banners, en tablas comparativas, en reseñas que juran haber probado el cobro con dinero real. Y, sin embargo, basta leer la letra pequeña de cualquier operador con licencia española para descubrir que nadie acredita ganancias en cero segundos. El término es cómodo para el marketing y resbaladizo para el jugador, porque mezcla dos cosas distintas: lo que tarda el casino en aprobar tu retirada y lo que tarda el dinero en aparecer en tu cuenta.
Aquí separamos ambas. Qué operadores con licencia DGOJ pagan de verdad en minutos u horas, qué métodos de pago hacen el trabajo pesado, cuánto tarda cada uno sin adornos, y por qué un trámite tan aburrido como la verificación de identidad decide más que ningún otro factor cuándo verás el saldo en el banco. Spoiler: el método importa, pero el estado de tu cuenta importa más.
Qué es realmente un «retiro instantáneo» en un casino regulado
Empecemos por desmontar la etiqueta. Ningún casino con licencia de la Dirección General de Ordenación del Juego procesa una retirada en el acto, por mucho que el reclamo publicitario sugiera lo contrario. Cuando el sector habla de cobro «instantáneo» se refiere, en el mejor de los casos, a dinero acreditado en minutos o en pocas horas, y siempre con la cuenta ya verificada. La inmediatez literal es física del pago, no una promesa que un operador pueda cumplir a voluntad.
Esta distinción no es semántica: cambia por completo la expectativa del jugador. «Instantáneo» suena a que aprietas el botón de retirada y el saldo aparece en tu cuenta antes de que cierres la pestaña. La realidad regulada es más prosaica: aprietas el botón, la solicitud entra en una cola de revisión, el departamento de pagos del operador la aprueba cuando le llega el turno, el método que elegiste procesa la orden, y tu banco o monedero acredita el importe. Ese recorrido puede resolverse en una hora si todo cuadra, o estirarse días si falta un documento o si elegiste la vía lenta. Pero en ningún caso es automático.
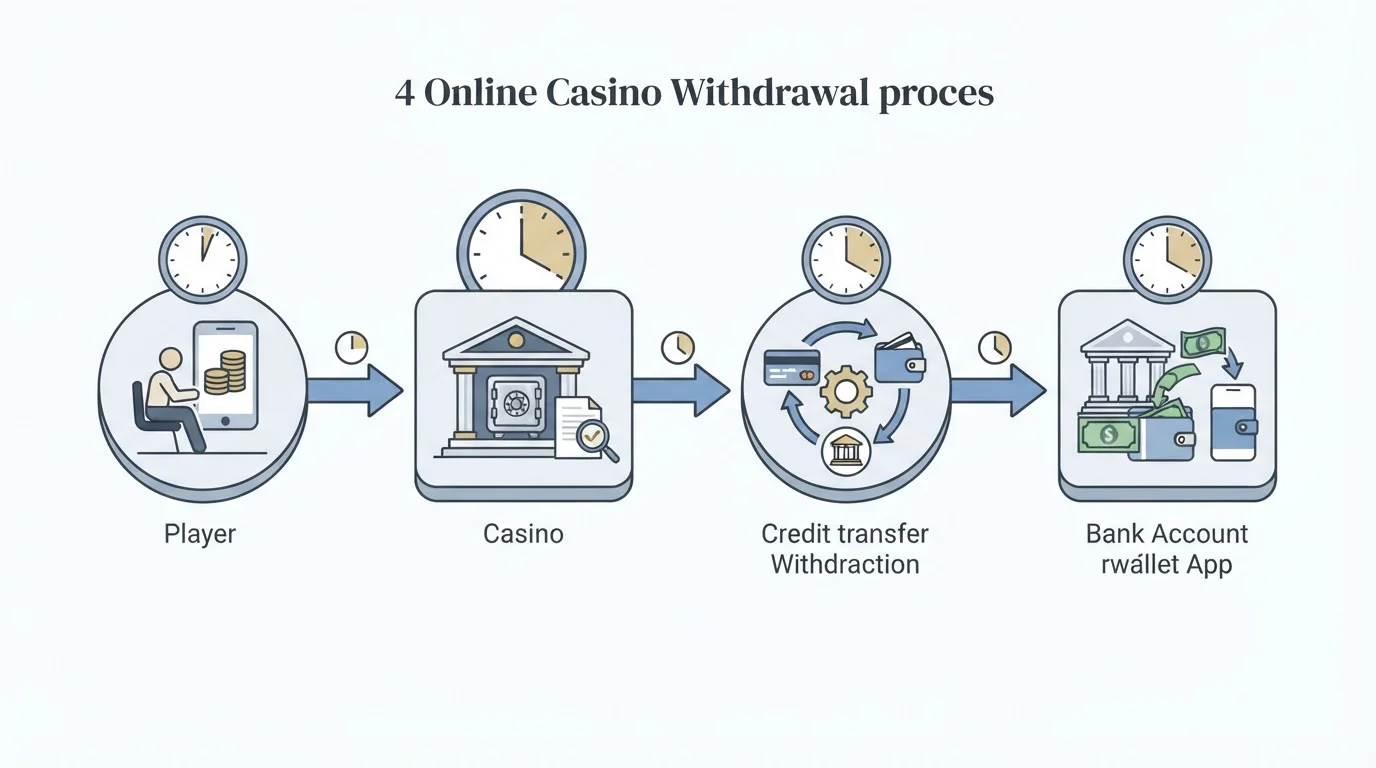
Para entender dónde se pierde el tiempo conviene desmenuzar el recorrido completo de una retirada, que tiene cuatro tramos y no uno solo. Primero, tú solicitas el cobro desde tu cuenta. Segundo, el operador revisa y aprueba esa solicitud: aquí entra una cola interna, controles antifraude y, si falta algún documento, una parada en seco. Tercero, el método de pago procesa la orden. Cuarto, tu banco o tu monedero acredita el dinero. Solo el último tramo es verdaderamente rápido con las vías ágiles, y solo si los tres anteriores ya se resolvieron.
Esa distinción explica por qué dos jugadores con el mismo casino y el mismo método cuentan experiencias opuestas. Uno retira a las once de la noche de un viernes y lo recibe el lunes; otro retira un martes por la mañana con la cuenta verificada y lo tiene antes de comer. El casino no ha cambiado nada. Ha cambiado el momento de la solicitud, la cola de aprobación y, sobre todo, si la documentación estaba lista. El operador controla los tramos dos y tres; el calendario bancario y el método controlan el cuatro.
Conviene también entender qué ocurre en el tramo dos, el de la aprobación interna del operador, porque es el que genera más confusión. Desde tu pantalla, pulsas «retirar» y la solicitud queda registrada. Pero eso no significa que esté siendo procesada de inmediato. Entra en una cola junto a las de otros jugadores, y un equipo humano —no un algoritmo— revisa cada una según el orden de llegada y la complejidad del caso. Si tu cuenta está verificada, si el importe está dentro de los límites, si no hay banderas rojas de seguridad, la aprobación sale rápido. Si falta documentación, si es tu primera retirada, si el importe es inusualmente alto para tu historial de juego, la revisión se alarga porque activa controles adicionales. Este tramo puede tardar minutos, horas o días, y es la variable que más diferencia hace entre un cobro ágil y uno que se atasca.
El tramo tres, el procesado del método, depende de la infraestructura técnica de la vía que elegiste. Un monedero electrónico como PayPal o Skrill conecta con el casino de forma directa y mueve el dinero casi de inmediato una vez recibe la orden de pago aprobada. Una transferencia bancaria ordinaria, en cambio, entra en el circuito SEPA y se arrastra por los ciclos de compensación interbancaria, que respetan horarios de corte y días hábiles. El casino ya hizo su parte aprobando la retirada; ahora el método decide el tempo.
Y llegamos al tramo cuatro, donde tu banco o tu monedero acredita el saldo. Aquí también hay matices: un monedero suele reflejar el ingreso en tiempo real, pero si luego mueves ese dinero del monedero a tu cuenta corriente, se abre un nuevo tramo con sus propios plazos. Una tarjeta de crédito puede tardar varios días en procesar el reembolso aunque el casino ya lo haya enviado, porque el emisor de la tarjeta aplica sus propios controles. Y una transferencia inmediata SEPA, cuando está habilitada, acredita en segundos, pero no todos los bancos la ofrecen para todos los importes ni en todos los horarios.
Un ejemplo concreto ayuda a aterrizar la teoría. Casino777 indica en su propio centro de ayuda que aprueba las retiradas en un plazo máximo de 24 horas una vez dispone de toda la documentación. Fíjate en la condición: «una vez dispone de toda la documentación». Ese matiz, que casi nadie subraya, es la diferencia entre un cobro ágil y una espera que se alarga sin que entiendas por qué. La aprobación es el cuello de botella que depende del casino; el resto depende del carril por el que mandes el dinero.
Conviene también enterrar una confusión frecuente: depósito y retirada no van a la misma velocidad. Ingresar es inmediato casi siempre, porque al casino le interesa que juegues cuanto antes y asume el riesgo de recibir tu dinero sin fricción. Cobrar es otra historia, porque ahí el operador aplica sus controles con calma. Que un método cargue tu saldo en segundos no significa que lo devuelva igual de rápido. El sentido del dinero cambia la ecuación por completo. Esta asimetría es intencional: el marco legal obliga al casino a verificar la titularidad del cobro, no la del depósito, y eso añade pasos que en la entrada no existen.
¿Existe de verdad un casino que pague al instante en España?
No en sentido literal. Ningún operador con licencia DGOJ acredita ganancias en cero segundos, porque toda retirada pasa por una aprobación interna y por el procesado del método. Lo más rápido que verás es un cobro en minutos u horas, con la cuenta verificada y usando un monedero o una transferencia inmediata.
El KYC manda: por qué la verificación decide tu velocidad de cobro
Si hubiera que elegir un único factor que determina cuánto tardas en cobrar, no sería el método ni el operador. Sería si tu cuenta está verificada. La verificación de identidad —el KYC, por sus siglas en inglés, el conocimiento del cliente que exige la normativa antiblanqueo— es el filtro que todo jugador cruza antes de ver su primer euro de ganancias. Y es, con diferencia, el trámite que más retrasos silenciosos provoca.
La DGOJ dispone de un Sistema de Verificación de Identidad que permite al operador contrastar tus datos contra fuentes oficiales. Cuando esos datos cuadran, el proceso es casi transparente y apenas lo notas. Cuando no cuadran —un apellido mal escrito, un documento caducado, un domicilio que no coincide— se abre la verificación documental manual, y ahí es donde la retirada se queda esperando sobre la mesa de alguien. No es mala fe del casino: es una obligación legal que no puede saltarse.
De aquí sale el consejo más rentable de toda esta página, y rara vez lo verás destacado: verifica tu cuenta antes de ganar, no después. La mayoría de jugadores sube su documentación el día que quiere cobrar, con prisa y mala leche, y descubre que la primera retirada es siempre la lenta porque es la que dispara todo el papeleo. Quien envía el DNI y el justificante en el momento del registro convierte esa primera retirada en una más. La diferencia entre un cobro de minutos y uno de días suele estar en una gestión de cinco minutos hecha a tiempo.
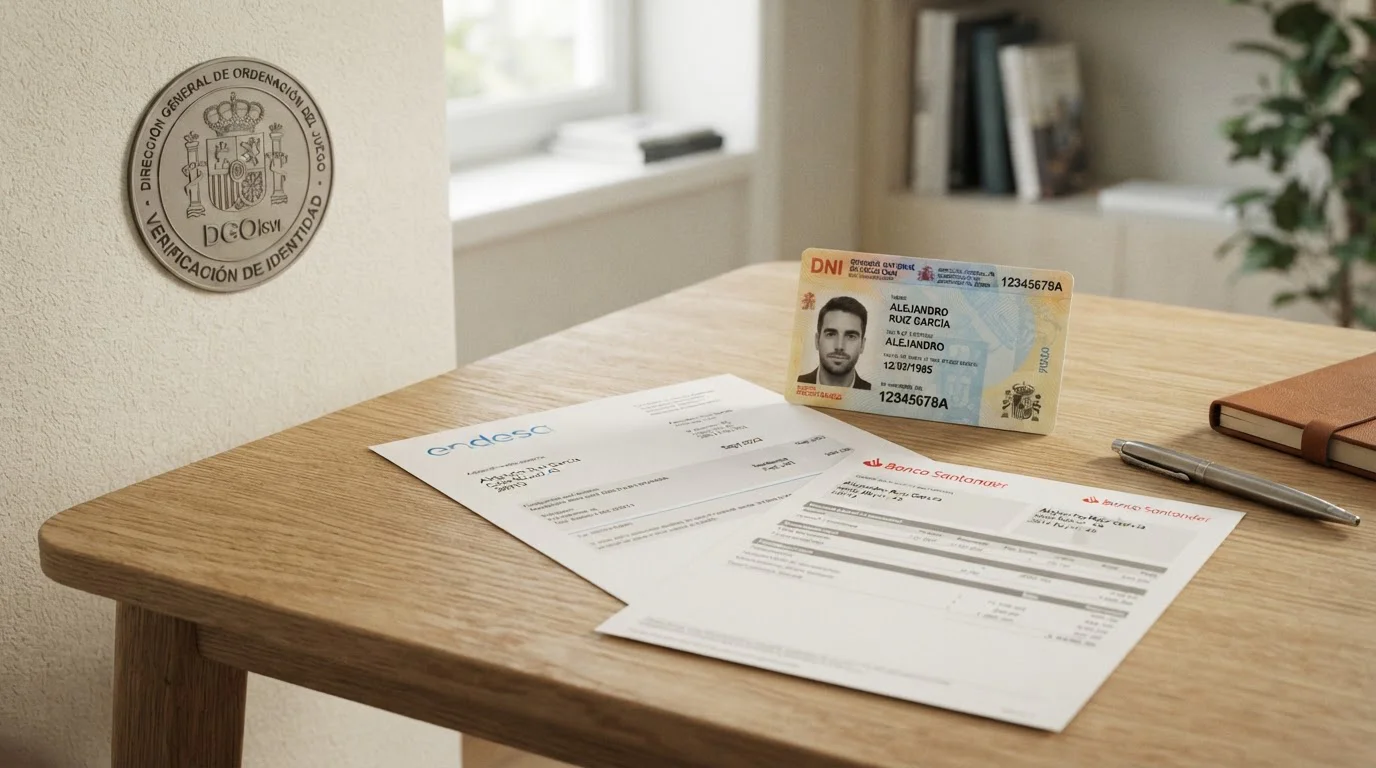
El proceso de verificación tiene tres ingredientes básicos: documento de identidad, justificante de domicilio y, en muchos casos, comprobante de titularidad del método de pago que usaste para depositar. El DNI o pasaporte es obligatorio y debe estar vigente; una foto borrosa o un documento vencido te devuelve al punto de partida. El justificante de domicilio suele ser una factura de servicios, un extracto bancario o un certificado de empadronamiento con una fecha reciente, normalmente de los últimos tres meses. Y el comprobante del método de pago puede ser una captura de tu cuenta de PayPal, una foto de tu tarjeta con los dígitos centrales tapados, o un pantallazo de la app de tu banco mostrando tu IBAN. Todo a nombre tuyo, todo legible, todo coherente con los datos que diste al registrarte.
Cuando el SVI cruza esos datos con fuentes oficiales y encuentra coincidencia exacta, la verificación se resuelve en minutos u horas sin que tengas que hacer nada más. Cuando no encuentra coincidencia —porque tecleaste mal tu segundo apellido, porque el DNI que subiste no es el que está en la base de datos, porque el domicilio del justificante no coincide con el que pusiste en el formulario— el operador te pide que aclares la discrepancia, y eso añade días de ida y vuelta. La precisión en el registro vale oro: si tu DNI dice «José Antonio» y tú te registraste como «Jose», ya creaste fricción.
Hay un segundo requisito que conviene tener claro: el dinero solo sale hacia un medio de pago a nombre del titular verificado. Nada de cobrar en la cuenta de tu pareja o en una tarjeta prestada. El operador está obligado a devolver los fondos por una vía que coincida con tu identidad, y en muchos casos por el mismo método con el que ingresaste. Intentar cambiar de carril a mitad de camino es la receta perfecta para que la retirada se bloquee a la espera de más comprobaciones. Si depositaste con tarjeta, espera que el dinero intente volver por tarjeta; si quieres cobrarlo por monedero, tendrás que justificar por qué cambias de método y demostrar que ese monedero también es tuyo.
Una vez superado ese primer control, el panorama cambia de arriba abajo. Las retiradas siguientes ya no arrastran la verificación, y entonces sí entra en juego la velocidad pura del método que elijas. Por eso un jugador veterano de un casino cobra en horas lo que a un recién llegado le cuesta días: no es favoritismo, es que el veterano ya pasó la aduana. La cuenta verificada es el pasaporte; el método es solo el medio de transporte.
Conviene también mencionar un caso particular que genera confusión: las retiradas de importes inusualmente altos. Aunque tu cuenta esté verificada, un premio de cuatro o cinco cifras puede activar una segunda ronda de comprobaciones, no porque el operador desconfíe sino porque la normativa antiblanqueo obliga a revisar movimientos que salen del patrón habitual de tu actividad. Si llevas meses depositando 20 euros y de repente retiras 5.000, el sistema lo marca. Esa revisión adicional no es un intento de retrasar el pago: es cumplimiento normativo. Y se resuelve más rápido si tu cuenta ya estaba impecablemente verificada desde el principio.
¿Por qué mi primera retirada tarda más que las siguientes?
Porque la primera dispara la verificación de identidad obligatoria. El casino debe comprobar tu DNI, tu domicilio y la titularidad del medio de pago antes de soltar un solo euro. Resuelto ese control, las retiradas posteriores ya no lo repiten y avanzan al ritmo del método que uses.
Métodos de pago ordenados por velocidad real de cobro
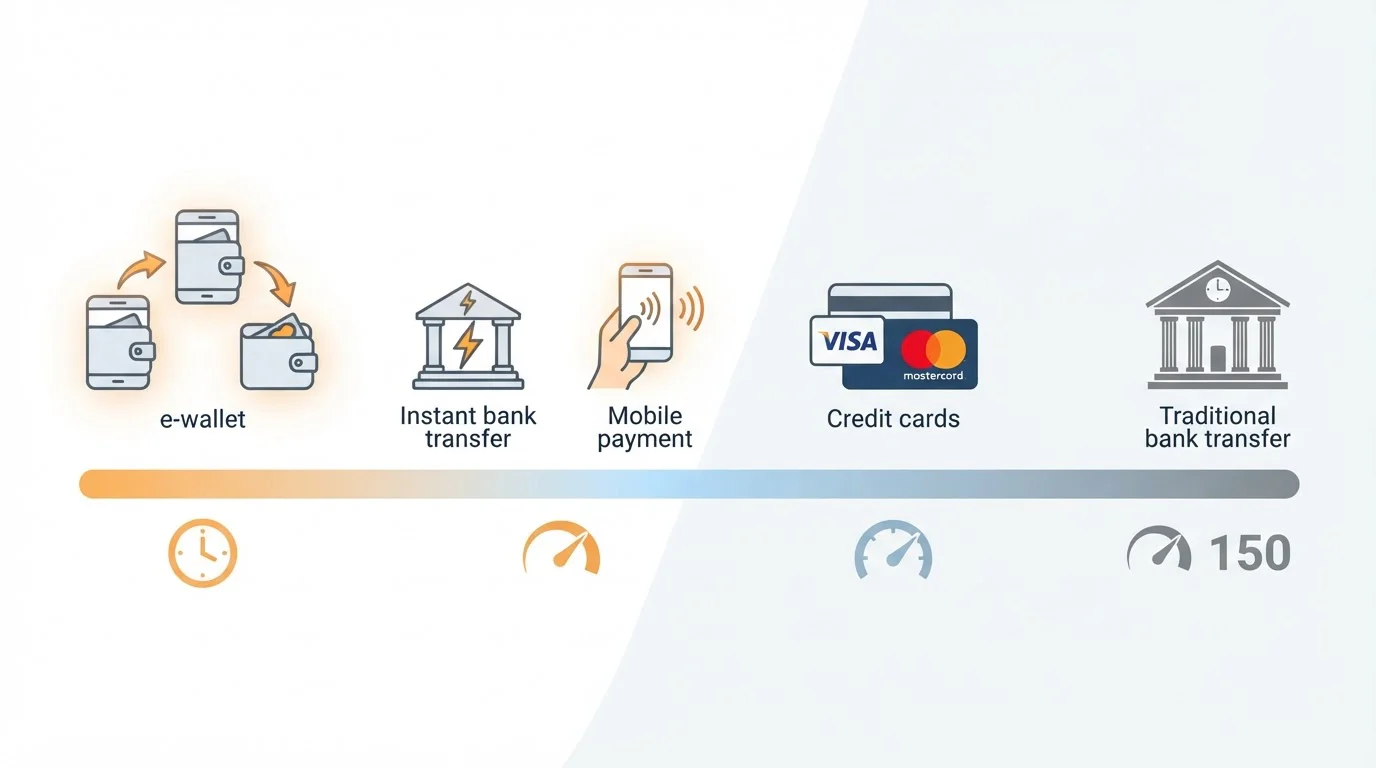
Aquí está la mitad práctica del asunto. Con la cuenta verificada, el tiempo de acreditación lo marca el carril por el que viaja el dinero. Y no todos los carriles corren igual, por mucho que algunos presuman de inmediatez cuando en realidad solo son inmediatos para ingresar.
| Método | Velocidad real de cobro | Límites típicos | Comisiones | ¿Sirve para retirar? |
|---|---|---|---|---|
| Monederos (PayPal, Skrill, Neteller) | Minutos a pocas horas tras aprobación | Medios-altos | Normalmente sin comisión del casino | Sí, de los más rápidos |
| Trustly | Minutos a horas | Medios-altos | Sin comisión habitual | Sí |
| Transferencia inmediata SEPA | Segundos a horas si está habilitada | Altos | A veces con coste del banco | Según operador |
| Bizum | Depósito al instante; cobro según el operador | Bajos-medios | Sin comisión | A veces solo para depositar |
| Tarjeta Visa / Mastercard | De horas a varios días hábiles | Medios | Sin comisión del casino | Sí, pero más lento |
| Transferencia bancaria ordinaria | De uno a tres días hábiles | Altos | Sin comisión del casino | Sí, la más lenta |
| Paysafecard | No aplica | — | — | No, solo depósito |
La familia de los monederos electrónicos encabeza la tabla por una razón técnica: funcionan como una capa intermedia que recibe el dinero del casino de forma casi inmediata, sin esperar al ciclo bancario tradicional. PayPal, Skrill y Neteller devuelven el saldo en minutos u horas una vez el operador aprueba la orden. El pequeño precio a pagar es que luego, si quieres mover ese dinero del monedero a tu cuenta corriente, se abre un segundo tramo con sus propios tiempos. Pero para «tener el dinero disponible», son imbatibles.
Trustly juega en una liga parecida apoyándose directamente en la banca online: conecta con tu banco y ejecuta el movimiento sin que tengas que teclear números de tarjeta. Es ágil y limpio, aunque su disponibilidad depende de que el operador lo tenga habilitado para cobros y no solo para ingresos. La transferencia inmediata SEPA, por su parte, acredita en segundos cuando está activada, pero muchos casinos siguen enrutando las retiradas por la transferencia ordinaria, que se arrastra uno a tres días hábiles según el calendario bancario.
Y llegamos a Bizum, que merece un párrafo propio porque es la mayor fuente de malentendidos. Bizum arrasa como método de depósito: lo usan en torno a 30 millones de personas en España, está integrado en casi todos los bancos y mueve el dinero entre cuentas al instante. El problema es que muchos operadores lo ofrecen únicamente para ingresar, y cuando pides el cobro te devuelven el dinero por transferencia o monedero. Antes de dar por hecho que cobrarás por Bizum, comprueba en la sección de retiradas del casino —no en la de depósitos— que figura como vía de salida. La diferencia no es menor.
En el furgón de cola viajan la tarjeta y la transferencia ordinaria. La tarjeta sirve para cobrar, pero el reembolso a Visa o Mastercard puede tardar de unas horas a varios días hábiles según el emisor. Aquí entra en juego una variable que el casino no controla: el tiempo que tu banco tarda en procesar un abono entrante. Algunos bancos lo reflejan el mismo día; otros esperan al siguiente ciclo de compensación. El casino envió el dinero, pero tú no lo ves hasta que tu entidad lo acredita.
La transferencia bancaria clásica es, sencillamente, el método más lento del catálogo: fiable, con límites altos y sin comisiones del casino, pero atada al ritmo del sistema interbancario. El ciclo SEPA respeta horarios de corte y días hábiles, de modo que una transferencia solicitada un viernes por la tarde no empieza a moverse hasta el lunes. Para importes grandes o para quien no tiene prisa, es una opción sólida. Para quien quiere el dinero hoy, es la peor elección posible. Y Paysafecard ni siquiera entra en la conversación, porque es un prepago de depósito: puedes ingresar con él, nunca retirar.
Un consejo operativo que cierra esta sección: antes de depositar, decide cómo vas a cobrar. Si sabes que vas a querer el dinero rápido, usa desde el principio el método que te devolverá el cobro con agilidad. La regla del «mismo método» que la mayoría de casinos aplica como control antifraude convierte tu primer depósito en la vía de tu primer cobro, y cambiar de carril a mitad de camino añade verificaciones y demoras que una decisión tomada cinco minutos antes habría evitado.
¿Cuál es el método de retirada más rápido en un casino online español?
Los monederos electrónicos como PayPal, Skrill o Neteller y la plataforma Trustly son lo más rápido: acreditan en minutos u horas una vez el operador aprueba la retirada y la cuenta está verificada. La transferencia bancaria ordinaria es la opción más lenta, con uno a tres días hábiles de espera.
Casinos con licencia DGOJ que pagan rápido en España
Pasamos del cómo al dónde. Estos son operadores regulados por la DGOJ que, con la cuenta verificada y un método ágil, se mueven en la franja rápida del cobro. Ninguno paga en cero segundos —ya hemos enterrado ese mito— pero cada uno tiene un perfil distinto de rapidez, y conviene saber cuál encaja con tu forma de jugar. La tabla ordena por relevancia de rapidez; debajo, el desglose de cada uno.
| Operador | Licencia | Velocidad de retirada | Depósito mínimo | Rasgo distintivo |
|---|---|---|---|---|
| Casino777 | DGOJ | Aprobación en 24 h máx. tras documentación; Bizum el mismo día | Desde unos 10 € | Cobro ágil verificado y catálogo de bingo/Slingo |
| Codere | DGOJ | Transferencia rápida; cobro en local el mismo día | Variable según método | Red física omnicanal, límites de transferencia altos |
| LeoVegas | DGOJ | Monedero en minutos u horas con cuenta verificada | Variable según método | Plataforma orientada al móvil |
| Sportium | DGOJ | Rápida vía MuchBetter o Sportium UNO | Variable según método | Vías de cobro propias y monedero integrado |
| Casino Gran Madrid | DGOJ | Entre los mejor valorados en retirada inmediata | Variable según método | Respaldo del casino físico de Madrid |
| bet365 | DGOJ | Procesos de pago maduros; Bizum habilitado | Variable según método | Fiabilidad operativa de escala global |
| VERSUS | DGOJ | Bizum y transferencia según verificación | Variable según método | Operador local con respaldo de salones |
Casino777
Casino777.es es la marca española del grupo belga Casino 777, con licencia DGOJ y una web íntegramente en castellano. Su fama de pagador rápido no sale de la nada: el propio centro de ayuda del operador fija un plazo máximo de aprobación de 24 horas una vez tiene toda la documentación, y pruebas de terceros lo sitúan pagando por Bizum el mismo día cuando la cuenta ya está verificada. El ingreso mínimo ronda los 10 euros, una barrera de entrada baja para probar sin comprometerse.
Más allá del cobro, su catálogo tira hacia el bingo, el Slingo y el vídeobingo, además de las tragaperras habituales, lo que lo hace cómodo para quien no vive solo de las slots clásicas. ¿A quién le encaja? Al jugador que prioriza previsibilidad sobre fuegos artificiales: aquí sabes qué plazo te prometen y en qué condiciones, y ese «aburrimiento» es precisamente la virtud. Si vienes buscando el casino que menos sorpresas te da a la hora de cobrar, Casino777 es un punto de partida sensato.
Codere
Codere es un grupo español con presencia internacional y una característica que ningún operador solo-online puede igualar: la red física. Codere.es opera con licencia DGOJ, pero detrás hay locales de apuestas y salones repartidos por el país. Eso se traduce en una opción de cobro peculiar: además de la transferencia rápida con límites de hasta 10.000 euros, permite recoger el dinero en establecimiento físico, algo que resuelve el cobro el mismo día sin depender del calendario bancario.
Ese carácter omnicanal es su gran rasgo diferencial. Para importes altos, un límite de transferencia de cinco cifras evita el fraccionamiento que imponen otros operadores, y la ventanilla física es un plan B que no existe en la competencia puramente digital. ¿El perfil ideal? Quien mueve cantidades serias o quien, sencillamente, prefiere tener la alternativa de cobrar en persona cuando la transferencia se le hace cuesta arriba. Bizum y transferencia completan un abanico de pago pensado para el mercado local.
LeoVegas
LeoVegas es un operador de origen sueco, hoy parte del grupo MGM, con licencia DGOJ y una obsesión declarada por la experiencia móvil. Nació como casa «mobile-first» cuando casi nadie lo era, y esa herencia se nota en una interfaz donde depositar, jugar y pedir la retirada desde el teléfono es fluido en lugar de un suplicio. Con la cuenta verificada, los cobros por monedero se mueven en la franja de minutos a horas, como corresponde a esa familia de métodos.
Su catálogo de casino en vivo y tragaperras es de los más amplios, y la usabilidad de la retirada —ese detalle que casi nadie mide hasta que lo sufre— está cuidada. Conviene la honestidad: los plazos finos específicos para el mercado español no siempre son públicos con detalle, así que la referencia es la velocidad propia del método elegido más que una promesa cerrada del operador. Para el jugador que vive en el móvil y quiere gestionar el cobro con dos toques, LeoVegas es terreno conocido.
Sportium
Sportium opera en España desde 2011 con licencia DGOJ, combinando apuestas deportivas, casino y póker en una sola plataforma. Para quien busca cobrar rápido, el propio operador orienta hacia dos vías concretas: el monedero MuchBetter y «Sportium UNO», su solución de pago, que funcionan como atajos frente a la transferencia tradicional. También acepta Bizum, con la cautela habitual de verificar que esté disponible como salida y no solo como entrada.
Su veteranía es un argumento de peso: más de una década operando bajo regulación española implica procesos rodados y un historial que un operador recién aterrizado no puede exhibir. El perfil que mejor lo aprovecha es el apostante híbrido, el que alterna deporte y casino y agradece tener saldo y cobro unificados en una cuenta. Si tu actividad se reparte entre la quiniela mental y la ruleta, concentrarlo todo en un operador con vías de cobro propias tiene sentido.
Casino Gran Madrid
Casino Gran Madrid Online es la extensión digital de uno de los casinos físicos de referencia de la capital, con licencia DGOJ. Esa herencia terrenal no es anecdótica: aporta una autoridad de marca que los operadores nativos digitales tardan años en construir, y se traduce en pasarelas de pago documentadas y en una reputación sólida entre los mejor valorados en retirada inmediata según las comparativas del sector.
El atractivo aquí es la confianza de lo conocido. Para el jugador que desconfía por naturaleza de las marcas que solo existen en una web, saber que detrás hay un casino de toda la vida rebaja la ansiedad del «¿me pagarán?». La oferta de pago cubre depósito y retirada con las vías estándar del mercado regulado, y la rapidez entra en el rango habitual de los operadores DGOJ bien gestionados. No es el más llamativo del listado, pero sí uno de los que menos papeletas tiene de darte un disgusto.
bet365
bet365 es uno de los gigantes globales del juego online, con bet365.es y licencia DGOJ para operar en España. Su ventaja no es un truco de velocidad, sino la madurez de sus procesos de pago: una infraestructura que mueve millones de transacciones al día y que, por puro rodaje, deja poco margen al error. Tiene Bizum habilitado entre sus métodos y un centro de ayuda detallado donde consultar cada vía de cobro.
Toca ser transparente con los datos: los plazos exactos de retirada para el mercado español no siempre se publican con cifras cerradas, y dependen del método y del estado de verificación como en cualquier otro operador. Lo que bet365 ofrece de forma consistente es fiabilidad a escala —cuando una plataforma procesa este volumen, la probabilidad de que tu retirada se pierda en un limbo administrativo es baja—. Para el jugador que valora el «funciona y punto» por encima de promesas de minutos, es una apuesta segura.
VERSUS
VERSUS es un operador español con licencia DGOJ, vinculado a una red de salones de juego, que enfoca su propuesta claramente al mercado local. Entre sus métodos figuran Bizum y la transferencia bancaria, las dos vías más reconocibles para el jugador de aquí, y su respaldo en establecimientos físicos le da un anclaje que las marcas puramente online no tienen.
Como en otros casos, la honestidad obliga a matizar: los plazos específicos y detallados de cobro no abundan en fuentes públicas, de modo que la velocidad real dependerá del método que habilites y de que la cuenta esté verificada. Su propuesta de valor es la cercanía: una marca local, con atención en castellano y vías de pago pensadas para el usuario español medio. Para quien prefiere operadores de casa frente a los grandes nombres internacionales, VERSUS cumple sin estridencias.
¿Puedo retirar por Bizum en cualquier casino con licencia DGOJ?
No en todos. Bizum está muy extendido como método de depósito, pero bastantes operadores no lo habilitan como vía de cobro y te devuelven el dinero por transferencia o monedero. Antes de contar con él, revisa la sección de retiradas del casino, no la de depósitos, para confirmar que figura como salida.
Límites, comisiones y requisitos que frenan o aceleran el cobro
La velocidad del método y la cuenta verificada son los pilares del cobro rápido, pero hay un tercer juego de variables que decide si la retirada sale en un suspiro o se atasca en la casilla de salida. Límites por transacción, comisiones silenciosas y reglas del «mismo método» que nadie te explica hasta que intentas hacer las cosas de otra manera. Aquí están las que más fricciones generan en la práctica.
El límite mínimo de retirada es el primero que notarás. Casi todos los operadores fijan una cantidad mínima por debajo de la cual no procesan cobros: suele rondar los 10 o 20 euros, aunque varía según el casino. Jugar con micropresupuesto y querer sacar cinco euros cada día no va a funcionar. En el extremo contrario, los límites máximos fraccionan las ganancias grandes: un operador que solo te deja retirar 3.000 euros por transacción te obliga a dividir un premio de 10.000 en cuatro cobros separados, con cuatro aprobaciones y cuatro tiempos de espera. Codere, con su límite de transferencia de hasta 10.000 euros, sobresale aquí porque reduce ese fraccionamiento.
Existe también el límite temporal, menos visible pero igual de relevante. Algunos casinos ponen topes semanales o mensuales al total que puedes retirar, independientemente del saldo disponible. Un límite semanal de 5.000 euros significa que aunque tengas 20.000 en la cuenta, solo podrás sacar 5.000 cada siete días. Estos topes afectan sobre todo a quien gana premios significativos y quiere disponer del dinero de inmediato: la velocidad del método deja de importar cuando el operador te obliga a escalonar el cobro en el tiempo. Antes de jugar con cantidades serias, conviene revisar los términos de retirada para entender si hay techos que te frenen.
Luego vienen las comisiones, que en la mayoría de casinos regulados no son un problema si te mueves en el rango habitual. El operador no suele cobrar por la retirada en sí, pero tu banco sí puede cobrarte si usas transferencia inmediata en lugar de ordinaria, o si mueves el dinero del monedero a tu cuenta corriente. Lee la letra pequeña del método, no solo la del casino: a veces lo que el operador te regala te lo cobra el intermediario.
Las comisiones de monedero son un buen ejemplo de coste oculto. PayPal, Skrill y Neteller reciben el dinero del casino sin comisión, pero cuando decides pasar ese saldo de tu monedero a tu cuenta bancaria, cada uno aplica su propia tarifa. PayPal cobra un porcentaje pequeño; Skrill y Neteller tienen tarifas escalonadas según el importe y el país. Si cobras con frecuencia, esas comisiones acumuladas se comen un trozo del beneficio. La alternativa es dejar el dinero en el monedero y usarlo directamente para compras o para depositar en otro casino, evitando el paso intermedio del banco.
Queda el requisito del «mismo método», una regla antifraude que casi ningún casino anuncia a bombo y platillo pero que todos aplican. Si depositaste con tarjeta, la mayoría de operadores intentan devolverte el dinero por tarjeta; si usaste PayPal, sale por PayPal. Cambiar de vía a mitad de camino activa controles adicionales: el casino pedirá justificantes de titularidad del nuevo método, y mientras tanto la retirada se queda en cola. El truco es simple: si piensas cobrar por monedero, ingresa también por monedero. Esa coherencia acelera más que cualquier promesa publicitaria de «pagos instantáneos».
Esta regla tiene una razón técnica sólida: obliga a que el dinero regrese por el mismo carril por el que entró, lo que dificulta el blanqueo y el uso de medios de pago ajenos. En la práctica significa que tu primer depósito define tu vía de cobro predeterminada. Si ingresaste con Visa y luego quieres cobrar por Skrill, el operador te obligará a demostrar que Skrill es tuyo, enviando capturas de pantalla, un extracto con tu nombre, y a veces hasta una selfie con el documento. Todo eso suma días a una retirada que podría haber sido rápida.
Un matiz final que rara vez se subraya: la hora y el día de la semana en que solicitas el cobro importan más de lo que parece. Una retirada pedida a las dos de la madrugada del sábado entrará en la cola de revisión el lunes, porque el departamento de pagos no trabaja 24/7 aunque la web del casino esté abierta siempre. Eso no es lentitud del operador, es calendario humano. Si tienes prisa de verdad, solicita el cobro en día laborable y dentro del horario comercial. No es glamuroso, pero funciona.
¿Hay comisiones por retirar las ganancias?
La mayoría de operadores con licencia DGOJ no cobran comisión propia por la retirada, pero tu banco o el proveedor del monedero pueden aplicar tasas en ciertos métodos. Revisa siempre las condiciones de tu entidad, no solo las del casino, para saber el coste real del cobro.
Por qué la licencia DGOJ es la que hace que cobres
Puede parecer que la licencia es un sello aburrido, uno más de esos requisitos legales que nadie mira hasta que las cosas se tuercen. Pero la diferencia entre un operador regulado por la Dirección General de Ordenación del Juego y uno que opera desde Curaçao o Malta sin permiso en España no es burocrática: es la diferencia entre un dinero que existe en una cuenta segregada y uno que navega en aguas turbias.
La DGOJ concede licencias generales y singulares bajo el marco de la Ley 13/2011 de regulación del juego, desarrollada por el Real Decreto 1614/2011. Ese marco obliga al operador a segregar los fondos de los jugadores, a verificar su identidad mediante el Sistema de Verificación de Identidad, a cruzar cada cuenta con el Registro General de Interdicciones de Acceso al Juego para evitar que personas autoexcluidas accedan, y a reportar con transparencia. Si el casino quiebra, tu saldo no se evapora con él. Si detectan irregularidades, la DGOJ puede suspender la licencia, y el operador sabe que perder el permiso en el mercado español le cuesta millones. Ese miedo es tu seguro.
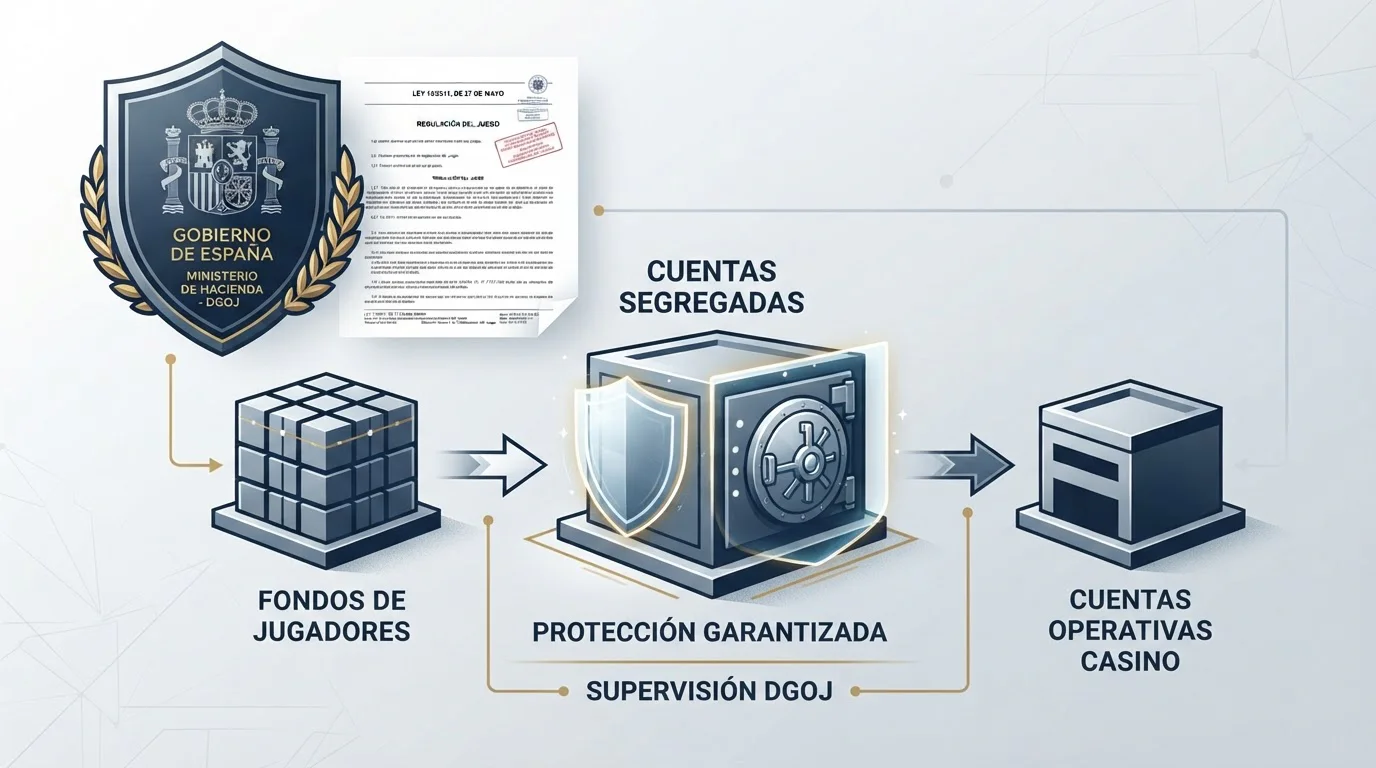
La segregación de fondos es el pilar invisible del cobro garantizado. El operador no puede mezclar el dinero de los jugadores con su caja operativa: tu saldo está en una cuenta separada, custodiada, y si mañana el casino cierra, ese dinero se devuelve a los titulares. En un operador sin licencia DGOJ nada de eso te ampara. Tu saldo es un número en una base de datos, respaldado por la buena voluntad del operador y por nada más.
El Sistema de Verificación de Identidad añade otra capa de protección, aunque la vivas como fricción. Cada cuenta que se abre se cruza contra fuentes oficiales, y ese cruce reduce el fraude de identidad y el uso de documentos falsos. Para el jugador significa que el proceso de cobro es más lento al principio, pero también que la persona que cobra es realmente quien dice ser. Esa trazabilidad protege tanto al operador como al jugador: si alguien roba tu cuenta y pide una retirada, la verificación de identidad es el cortafuegos que detiene el dinero antes de que salga.
En un casino sin licencia local, nada de eso te protege. Puedes ganar, sí, y puede que cobres, sí, pero si el operador decide mañana que no le apetece pagarte, tus opciones legales son escasas. No puedes denunciar ante la DGOJ porque no tiene jurisdicción, y llevarlo a los tribunales de otro país es un laberinto caro y largo que casi nadie recorre. El «retiro instantáneo» que prometen los offshore en cripto es técnicamente cierto: la blockchain mueve el dinero en minutos. Pero que el dinero salga rápido no significa que salga siempre.
La DGOJ también obliga a los operadores a publicar su registro de licencias, de modo que cualquier persona puede verificar si un casino está autorizado. El listado está en ordenacionjuego.es, y consultarlo lleva treinta segundos. Un operador que esquiva esa mención, que dice estar «en trámites de licencia» o que alega operar bajo alguna excepción legal probablemente no tiene permiso. Y un casino sin permiso es un casino que no responde ante nadie en suelo español.
Queda el matiz del impuesto. Los operadores con licencia DGOJ aplican retención fiscal sobre las ganancias netas, y eso reduce lo que ves en tu cuenta antes de cobrar. Los offshore no retienen nada porque no reportan nada, y esa «ventaja» inicial se convierte en problema cuando Hacienda te pide explicaciones sobre ingresos no declarados. La rapidez del cobro es un parámetro; la legalidad del dinero es otro. Y el segundo manda sobre el primero.
La retención fiscal funciona así: el operador calcula tus ganancias netas del periodo, aplica el porcentaje que corresponde, retiene ese importe y lo declara a Hacienda en tu nombre. Cuando cobras, ya has pagado lo que debías. Si jugaste en un offshore, el dinero llega íntegro a tu cuenta, pero Hacienda sigue esperando que declares esas ganancias como incremento patrimonial. Si no lo haces y detectan el movimiento, la sanción puede multiplicar varias veces el importe no declarado. El ahorro fiscal aparente del offshore es una bomba de relojería.
¿Cuánto tarda una retirada por transferencia bancaria?
La transferencia bancaria ordinaria tarda de uno a tres días hábiles en acreditarse, según el calendario SEPA y el horario de procesado de tu banco. Es el método más lento del catálogo, pero fiable y sin comisiones del casino. La transferencia inmediata SEPA, donde esté habilitada, acredita en segundos.
Casinos offshore y cripto que prometen cobro instantáneo: la letra pequeña
Entramos en el territorio donde las promesas brillan más y las garantías pesan menos. Los casinos offshore —esos que operan con licencia de Curaçao, Malta o algún otro paraíso regulatorio sin permiso de la DGOJ— venden cobro instantáneo en criptomonedas como su ventaja diferencial. Y técnicamente no mienten: una retirada en Bitcoin, Ethereum o USDT se mueve en minutos, porque la blockchain no tiene cola de aprobación ni horario bancario. El problema no es la tecnología. Es todo lo demás.
El primer punto vulnerable es la falta de recurso legal. Un operador sin licencia española no está bajo la supervisión de la DGOJ, y si surge un conflicto —un premio que no pagan, una cuenta bloqueada sin motivo, un cambio de términos retroactivo— tus opciones se reducen a la mesa de reclamaciones del propio casino y, si eso falla, a la nada. Llevar el caso a los tribunales del país donde está registrada la licencia offshore es teóricamente posible y prácticamente inviable para un jugador medio. Ese vacío regulatorio es el precio de la velocidad.
Luego está el asunto fiscal. Las ganancias en un casino con licencia DGOJ se reportan automáticamente a Hacienda y llevan retención aplicada, de modo que cuando cobras ya has pagado lo que debías. En un offshore no hay retención ni reporte, y el dinero llega limpio a tu monedero cripto o a tu cuenta. Eso no te exime de declararlo: Hacienda considera cualquier ingreso por juego como ganancia patrimonial, y si detecta movimientos no declarados, las sanciones llegan con intereses. El cobro instantáneo en cripto es ágil hasta que te piden explicaciones sobre el origen de ese USDT que convertiste a euros.
El tercer riesgo es operativo. Los casinos offshore viven en un limbo donde cambiar de procesador de pagos, cerrar sin previo aviso o modificar las condiciones de retirada está a un clic de distancia. No tienen la presión reputacional ni la supervisión constante que sí tiene un operador regulado. Hay offshore serios, sí, pero distinguirlos de los que mañana desaparecen con tu saldo es un ejercicio de fe que no deberías necesitar hacer.
Para quien sigue tentado, conviene al menos aplicar el filtro de la coherencia. Un offshore que promete bonos imposibles, que tiene reseñas fabricadas y que exige un depósito antes de verificar tu identidad probablemente no está en el negocio de pagarte rápido, sino en el de cobrarte rápido y hacerte esperar después. Si vas a asumir el riesgo de jugar fuera de la DGOJ, que al menos sea en un sitio con años de actividad, foros donde la gente habla de cobros reales y un proceso de KYC antes de que toques el saldo. La velocidad del cobro es un dato; la probabilidad de que ese cobro ocurra es otro.
¿Es seguro usar un casino offshore que promete cobro instantáneo en cripto?
Técnicamente el cobro en cripto es rápido, pero legalmente estás desprotegido: sin licencia DGOJ no hay recurso ante la autoridad española si el operador no paga. Además, las ganancias en offshore no llevan retención fiscal, y Hacienda puede pedirte cuentas después. El riesgo es tuyo.
Jugar sin que el cobro sea el problema
El juego seguro no es un anexo de cortesía para cumplir el expediente: es la única forma de que el cobro rápido no se convierta en un problema recurrente. Un jugador que persigue pérdidas, que apuesta más de lo que puede permitirse o que ignora las señales de que el control se ha ido acaba convirtiendo cada retirada en una batalla contra sí mismo. La DGOJ obliga a los operadores a ofrecer herramientas de autocontrol —límites de depósito, pausas temporales, autoexclusión—, y el Registro General de Interdicciones de Acceso al Juego permite a cualquier persona inscribirse voluntariamente para quedar bloqueada en todos los casinos con licencia. Si el juego dejó de ser entretenimiento y se volvió otra cosa, usarlas no es un fracaso: es la jugada más rentable que harás.
Casinos con retirada rápida en España 2026 — Retiro instantáneo
Contenido creado por el equipo de «casinopagosguia.com»